
السابع عشر: المعيار الدولي IFRS 8: التقارير القطاعية وتحليل الأداء التشغيلي
تاريخ النشر: 2024/2/9
اخر تحديث: 2026/2/6
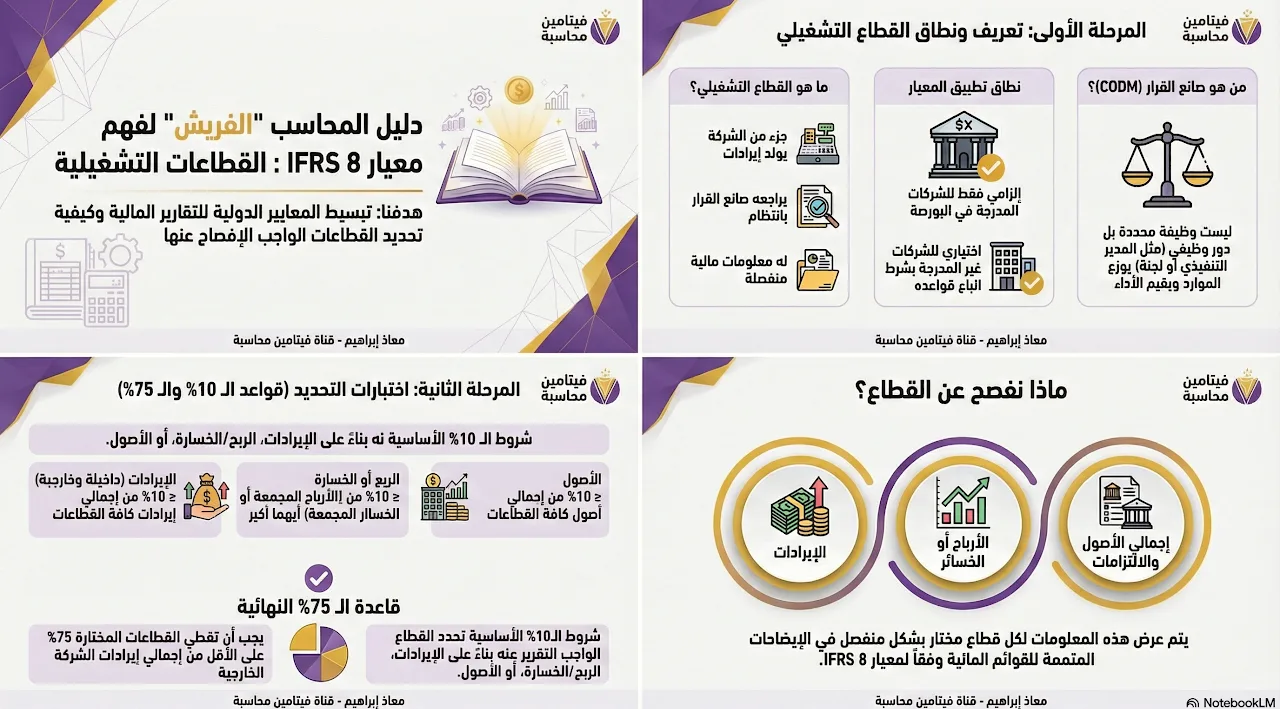
بيشرح الكورس ده معيار IFRS 8 الخاص بالقطاعات التشغيلية، وبيقدم توضيح لمفهوم الإفصاح كأداة بتساعد المستثمرين في تقييم الأنشطة المالية والبيئة الاقتصادية للشركات.
بيوضح النص إن المعيار ده إلزامي فقط للشركات المدرجة في البورصة، وبيشرح إزاي الشركات اللي ليها أنشطة متعددة لازم تفصل نتائجها لقطاعات عشان تسهل المقارنة والتحليل الدقيق.
بيعرف المصدر كمان مين هو صانع القرار التشغيلي (CODM)، وبيركز على الشروط التلاتة (قاعدة الـ 10%) اللي بتحدد إمتى القطاع يكون لازم التبليغ عنه بشكل منفصل في التقارير.
في النهاية، بيقدم النص مثال عملي لـ شركة المراعي عشان يوضح إزاي بيتم عرض الإيرادات والأصول جغرافياً وبناءً على نوع المنتج في القوائم المالية الحقيقية.
الهدف الأساسي من المعيار هو تزويد مستخدمي القوائم المالية برؤية أعمق حول كيفية توليد الأرباح وتوزيع المخاطر داخل قطاعات الشركة المختلفة.