
الثامن والعشرون: دليل المعيار الدولي للتقارير المالية IFRS 3: تجميع الأعمال
تاريخ النشر: 2024/4/4
اخر تحديث: 2026/2/15
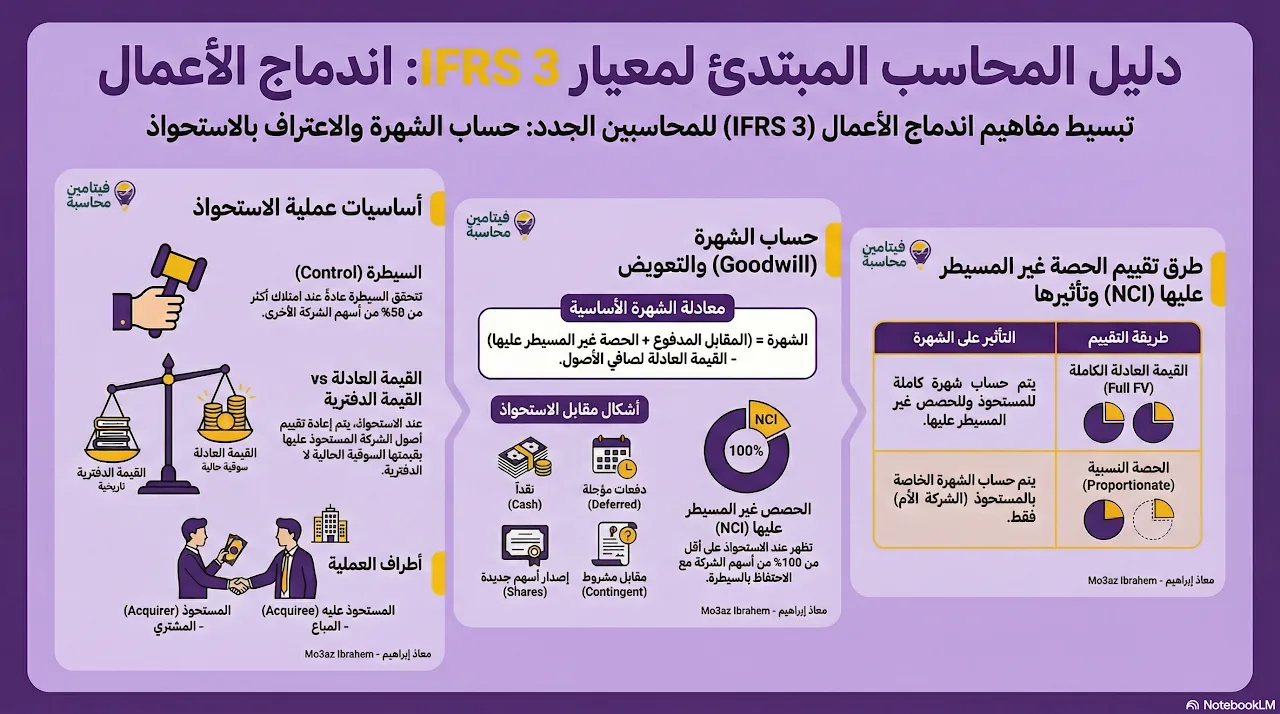
بيشرح الكورس ده معيار IFRS 3 الخاص بدمج الأعمال، وهو أساس عملية الاستحواذ والسيطرة على الشركات اللي بتزيد فيها الحصة عن 50%.
بيوضح النص الفرق بين القيمة الدفترية للأصول والقيمة العادلة، وإزاي بيتم تقييم الشركة المستحوذ عليها للوصول لـ صافي الأصول الفعلي وقت الاستحواذ.
بيسلط الضوء كمان على مفهوم الشهرة (Goodwill) كفرق بين التكلفة المدفوعة وصافي قيمة الأصول، مع شرح كيفية حساب الحقوق غير المسيطرة (NCI) بطريقتين مختلفتين لضمان دقة التوحيد.
بيستعرض الفيديو أشكال المقابل المادي للاستحواذ، سواء كان كاش أو مقابل مؤجل أو عن طريق تبادل الأسهم، مع توضيح المعالجة المحاسبية لكل حالة.
في النهاية، بيفرق المصدر بين التكاليف المباشرة للاستحواذ اللي بتتحمل على الأرباح والخسائر، وتكاليف إصدار الأسهم اللي بتقلص الاحتياطيات في حقوق الملكية.