
الثاني: مهارات المحاسب الفريش ج2
تاريخ النشر: 2026/03/02
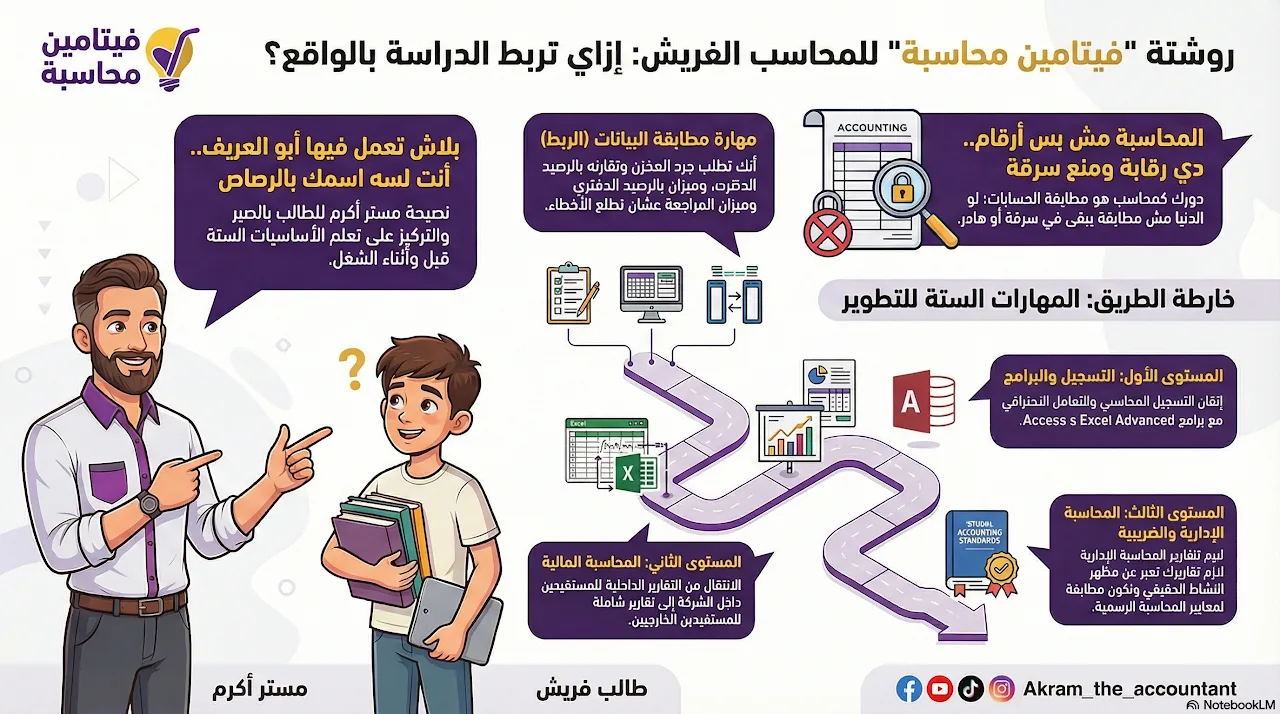
تبدأ جلستنا الثانية بترحيب حار، حيث يقول المحاسب الفريش بحماس: “وحشتني قعدتك يا مستر، أيوة طبعاً فاكر شرحنا الأول!”.يرد مستر أكرم مبتسماً: “تمام، تعالى نكمل بقى، جاهز بالأجندة عشان تكتب ورايا؟”.يُذكّر مستر أكرم تلميذه بأن مهارات المحاسب ستة مهارات أساسية، وقد وصلنا الآن للمهارة الثانية وهي: مهارات المحاسبة المالية وعرض التقارير.
خرافة ميزان المراجعة “المتساوي” وأخطاء الحضانة
يوضح مستر أكرم أن إتقان المحاسبة المالية يحتاج إلى لفة في أقسام الشركة لمدة لا تقل عن سنتين، لتفهم الدورة المستندية وتتمكن من تجميع ميزان المراجعة واكتشاف أخطائه بسرعة.
يضحك مستر أكرم ساخراً: “ده الكلام ده في الحضانة حضرتك! في الواقع هتلاقي بني آدم ناقل رقم ناقص صفر أو قالب رقم، كلها أخطاء بشرية”. ويشرح له أنه حتى لو كان الميزان متساوياً، فقد تكون النتيجة خاطئة.
كيف تكتشف الأخطاء؟
- رصيد عكس طبيعته: لو وجدت رصيداً دائناً بدلاً من مدين، راجع اليومية الأمريكية والأستاذ المساعد، فلو كان الرصيد مطابقاً في الأستاذ المساعد ومخالفاً لليومية، فهذا يعني أن من سجل القيد قام بقلب الطرفين. أما لو طابق الأستاذ المساعد اليومية وهو ما زال خطأ، فهذا يعني أن “الباشا بتاع الأستاذ المساعد نايم على نفسه” وهناك مصيبة في الحساب. وتذكر دائماً، إذا لم تتطابق البيانات فربما تكون هناك سرقة، ودورك كشفها في حدود الهادر الطبيعي.
- الميزان غير متطابق (نظرية الرقم المقلوب): لو اختل توازن الميزان، اطرح الجانبين من بعضهما واقسم الفرق على 9. لو كان الناتج رقماً صحيحاً بدون كسور (مثلاً: إجمالي المدين 5,752,489 والدائن 5,725,489، الفرق $27000 \div 9 = 3000$)، فهذا يعني أن هناك “رقماً مقلوباً” بالغلط مثل كتابة 58,465 بدلاً من 85,465.
النظرة الشاملة ولعبة الإجماليات
يقول مستر أكرم: “بعد ما اتمرمطت في التسجيل، هنطلع كام درجة ونبص للأمور بصة أشمل”.في هذا المستوى، ستتعلم مطابقة البيانات دون النزول لأرض الواقع، مثل مقارنة جرد المخزن مع المشتريات ورصيد المخزون لاكتشاف أي تلاعب. ستتعامل هنا مع التقارير بالإجماليات الشاملة بدلاً من التفاصيل، مثل: إجمالي المصاريف، الإيرادات، العملاء، والأجور.
هذه التقارير المُجمّعة ضرورية لإقناع الأطراف الخارجية (مثل مجالس الإدارة، البنوك، والمستثمرين). لذلك يجب أن تُعد وفقاً لـ “معايير المحاسبة المصرية” (المشتقة من المعايير الدولية). أهم هذه المعايير:
- معيار 2: المخزون.
- معيار 10: الأصول الثابتة وإهلاكاتها.
- معيار 1: عرض القوائم المالية.
ويحذره مستر أكرم: “اقرأ كل معيار لوحده عشان متتخضش من أسمائها!”.
📊 قائمة القوائم المالية المعتمدة
- قائمة المركز المالي: توضح الأصول والالتزامات في نهاية الفترة، وتُبنى على “أساس الاستحقاق” ومبادئ مثل التكلفة التاريخية والإفصاح.
- قائمة الدخل (الأرباح أو الخسائر): تُبنى أيضاً على “أساس الاستحقاق” وتعتمد على مبادئ المقابلة والحيطة والحذر، وتوضح إيرادات النشاط وتكاليف الإنتاج.
- قائمة التدفقات النقدية: وهي الوحيدة التي تُبنى على “الأساس النقدي”، وتنقسم إلى أنشطة تشغيلية، استثمارية، وتمويلية.
- قائمة توزيع الأرباح المقترحة: تُعد بعد اعتماد الجمعية العامة للقوائم، وتوزع الصافي على الضرائب، الاحتياطيات، والتوزيعات.
يضاف إليها الإيضاحات المتممة وقائمة التغيرات في حقوق الملكية.
💡 نصيحة مستر أكرم الذهبية
يمسك المحاسب الفريش رأسه: “صباح الدماغ العالية يا مستر، أنا حاسس إن دماغي زنهرت!”.
يبتسم مستر أكرم بحكمة: “ما هو ده اللي بيفرق محاسب خبرة سنة عن محاسب 10 سنين! نصيحتي ليك، متفضلش في مكان ونشاط واحد، لازم تلف على كل الأقسام والأنشطة في أول 3 سنين من عمرك المهني وتتعلم من كل قسم من خلال الود والعلاقات”.
#فيتامين_محاسبة
#فيتامينات_محاسبية_مع_اكرم_ممدوح