
قصة “معصرة الجبل الأخضر للزيتون” وتطبيق معيار IFRS 18
وعشان نستوعب معيار IFRS 18 ضروري نشرحها من الواقع…….
في آخر السنة… وقف محمود المدير المالي لمعصرة الجبل الأخضر قدّام مجلس الإدارة، شايل في إيده قائمتين دخل لنفس السنة… واحدة بالنظام القديم قبل IFRS 18، والتانية بالشكل الجديد بعد IFRS 18. ورغم إن الأرقام نفسها… لكن قرارات المجلس تغيّرت 180 درجة!
القصة بدأت إزاي؟
المعصرة كانت في سنة زحمة:
- 1- حصلوا على قرض حسن بـ 2 مليون جنيه من أحد الموردين… وسددوا منه مليون خلال السنة.
- 2- حققوا أرباح تشغيل قوية.
- 3- وزعوا 5% أرباح على مجلس الإدارة.
- 4- طرحوا جزء من أسهمهم في البورصة… ومعاه مصاريف تمويل اثرت علي القوائم.
- 5- افتتحوا معرض جديد في القاهرة فيه معصرة صغيرة + مخزن + منطقة تذوّق.
والسؤال كان: أداء الشركة الحقيقي فين؟ وهل التوسع ناجح؟ وهل الطرح حمّل الشركة مصاريف زيادة ولا فتح لها أبواب جديدة؟
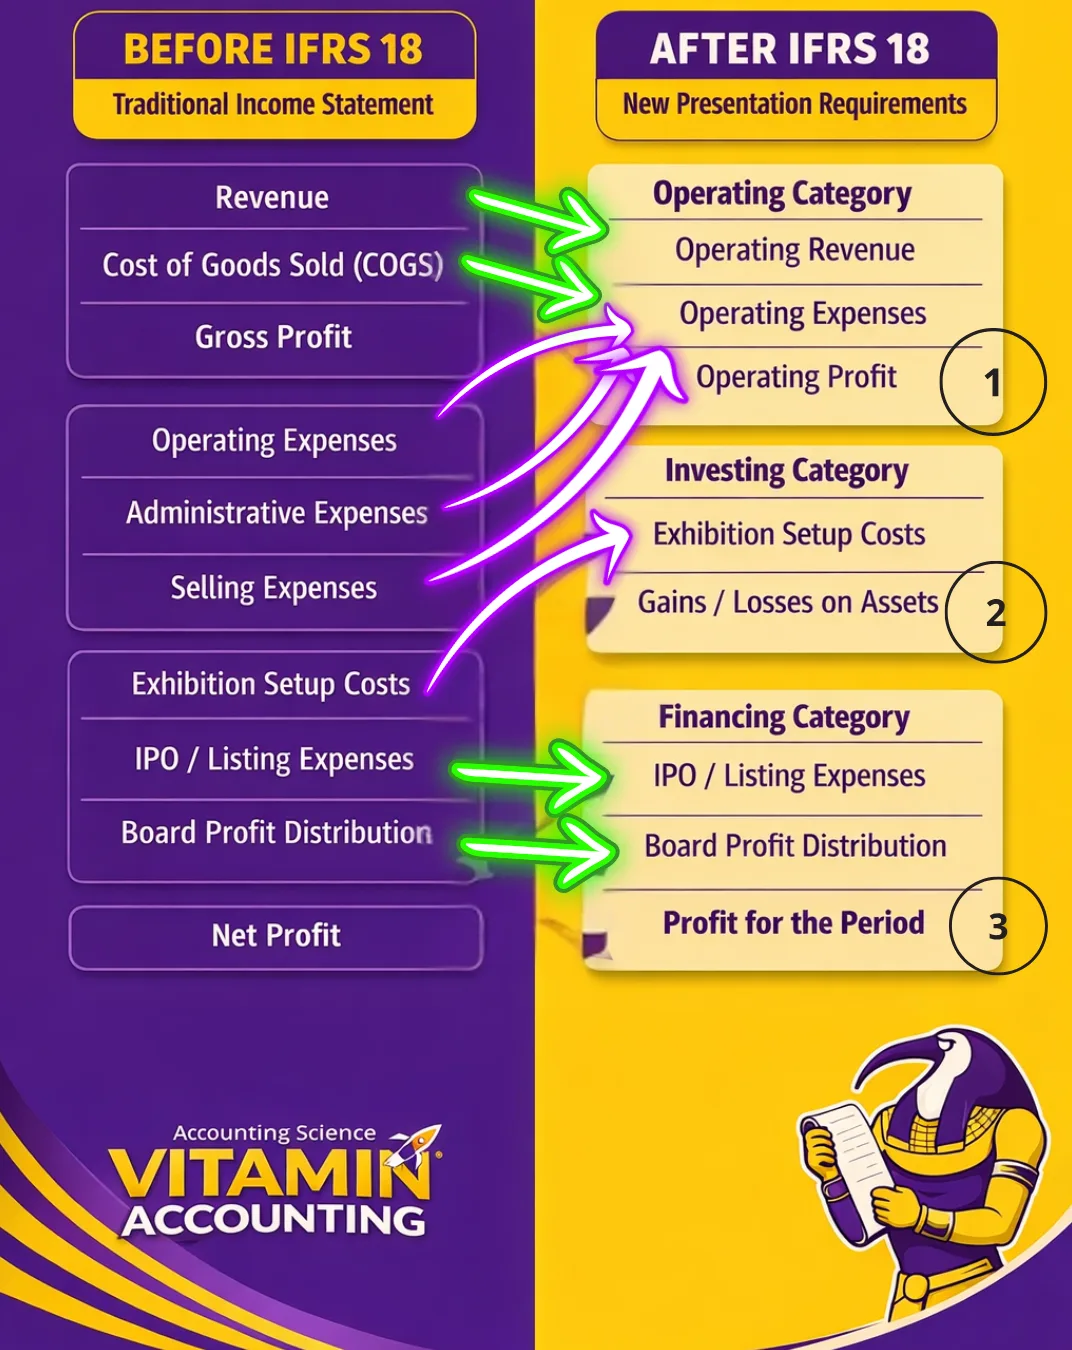
📍 قائمة الدخل قبل (IFRS 18) القديم
في النظام القديم… كانت البنود “تتخبّط” داخل بعض:
1- مصاريف الطرح ممكن تظهر تمويل… أو عمومي!
2- مصاريف تجهيز المعرض ممكن تتسجّل تشغيل… أو مصروف رأسمالي… أو نص ونص!
3- القرض الحسن مش ظاهر له أثر على الأداء.
4- مفيش Operating Profit واضح يقول إن تشغيل الشركة فعلاً قوي.
النتيجة؟ صافي ربح جيد… لكن صورة مشوَّشة. مجلس الإدارة قال: “تمام… نكمل زي ما احنا.”
📍 قائمة الدخل بعد (IFRS 18) الجديد
وهنا كانت المفاجأة. IFRS 18 أعاد ترتيب القائمة في 3 نتائج إلزامية:
✅ نتيجة التشغيل – Operating Profit: وظهرت قوية جدًا! يبقى نشاط المعصرة الأساسي واقف على رجلُه.
✅ نتيجة الاستثمار – Investing Result: اتضح إن تكاليف تجهيز معرض القاهرة سحبت جزء من الأرباح… بس الصورة بقت واضحة: الخسارة هنا ليست تشغيل… بل توسّع مستقبلي.
✅ نتيجة التمويل – Financing Result: مصاريف الطرح ظهرت لوحدها بوضوح… وبيّنت إن الطرح كان له تكلفة أولية، بس بيفتح تمويل أرخص في المستقبل.
والنتيجة؟ لأول مرة… ظهر للمجلس إن:
1- التشغيل قوي جدًا → نستمر ونوسّع النشاط الأساسي.
2- الاستثمار محتاج قياس عائد قبل فتح معارض جديدة.
3- التمويل محتاج ضبط أفضل بعد الطرح.
فَطلع قرار نهائي: “نأجّل أي توزيعات إضافية… نركّز على رفع كفاءة التشغيل… ونقيس ربحية معرض القاهرة قبل افتتاح فرع جديد.”
Same numbers – Different story
Presentation changed, not profit
⚠️ الملاحظة التوضيحية المهمة (لازم تتقال بوضوح)
IFRS 18 لا يغيّر الأرباح… ولا يغيّر القياس… ولا يغيّر التدفقات النقدية.
اللي اتغير هو: طريقة عرض النتائج فقط علشان:
1- الأداء التشغيلي يبقى أوضح
2- التمويل ما يضلّش التحليل
3- والاستثمار يظهر في مكانه الصحيح
💡 وجهة نظري الشخصية – أكرم ممدوح
من وجهة نظري، وبعد ما اشتغلت سنين طويلة مع القوائم المالية… أقدر أقول بثقة إن أكبر مكسب حقيقي من IFRS 18 مش مجرد إعادة ترتيب بنود. أكبر مكسب هو إن قائمة الدخل الجديدة بقت شبه مرآة لقائمة التدفقات النقدية.
بعد الشكل الجديد، إحنا كمحاسبين ومديرين ماليين هنقدر نقارن أكتر من 80% من بنود الإيراد والمصروف مع بنود قائمة التدفقات النقدية التشغيلية والتمويلية والاستثمارية.
وده معناه إن:
– الإيراد التشغيلي في قائمة الدخل هيبقى له نظير واضح في التدفقات التشغيلية
– المصروفات التشغيلية هتبقى أقرب جدًا من النقد الخارج فعلًا
– بنود الاستثمار والتمويل اتفصلت عن الأداء زي ما هي مفصولة أصلًا في قائمة التدفقات النقدية
وهنا… هنبدأ نحل الإشكال العظيم اللي واجه كل مدير مالي تقريبًا: “إزاي أنا عامل ربح على الورق… ومش لاقي الفلوس؟”
الفرق بين: (ربح تشغيلي حقيقي) و (ربح محاسبي متأثر بتمويل أو توسّع) هيبان بوضوح.
قائمة الدخل الجديدة مش بس بتقولك كسبت كام؟ لكن كمان بتقربك جدًا من إجابة سؤال أخطر: الفلوس دي جات منين… ورايحة فين؟
وده في رأيي: هيغيّر طريقة التحليل، وهيغيّر قرارات الإدارة، وهيخلّي لغة المحاسبة أقرب للواقع مش مجرد أرقام على ورق.
#فيتامين_محاسبة