
خامساً: معيار تكاليف الاقتراض المحاسبي IAS 23
تاريخ النشر: 2024/1/5
اخر تحديث: 2026/2/3
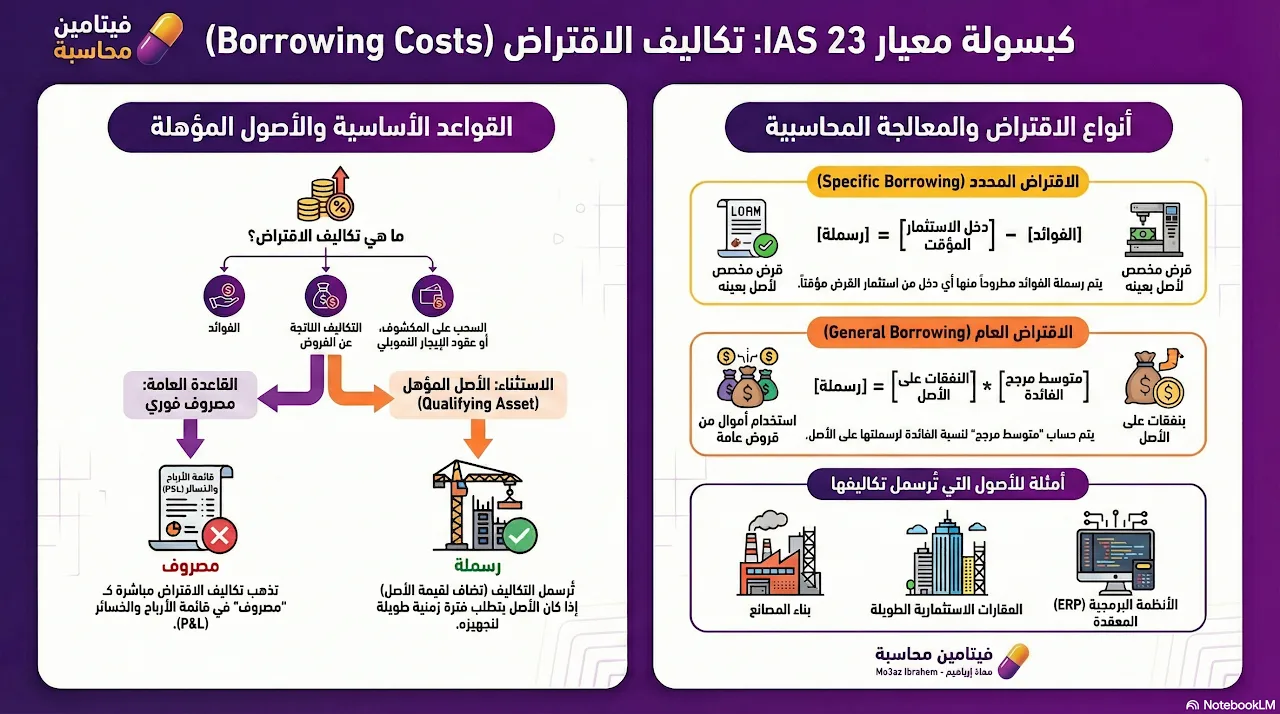
بيتناول الكورس ده شرح لمعيار المحاسبة الدولي رقم 23 (IAS 23) الخاص بتكاليف الاقتراض، وبيوضح إمتى بنعتبر الفوايد مصروف وإمتى بنضيفها على قيمة الأصل.
القاعدة العامة إن تكاليف الاقتراض بتروح لمصروفات الأرباح والخسائر، لكن المعيار بيشترط رسمتة التكاليف دي لو كانت مرتبطة بـ أصل مؤهل بياخد وقت طويل عشان يبقى جاهز للاستخدام.
بيشرح الفيديو كمان الفرق بين القروض المخصصة لتمويل أصل معين والقروض العامة، وإزاي بيتم حساب المتوسط المرجح لنسب الفائدة لتحديد الجزء الداخل في تكلفة الأصل.
كمان المصدر بيقدم أمثلة عملية وحسابية بتوضح إزاي نعالج الفوايد لو تم استثمار جزء من القرض قبل استخدامه في البناء، لضمان دقة المعالجة المحاسبية.
في النهاية، بيأكد الشرح إن الهدف الأساسي من المعيار هو تحقيق مبدأ المقابلة بين الإيرادات والمصروفات المرتبطة بالأصول طويلة الأجل بشكل احترافي.