
الخامس والعشرون: معيار IFRS 9: خسائر الائتمان المتوقعة وأدوات قياسها
تاريخ النشر: 2024/3/28
اخر تحديث: 2026/2/7
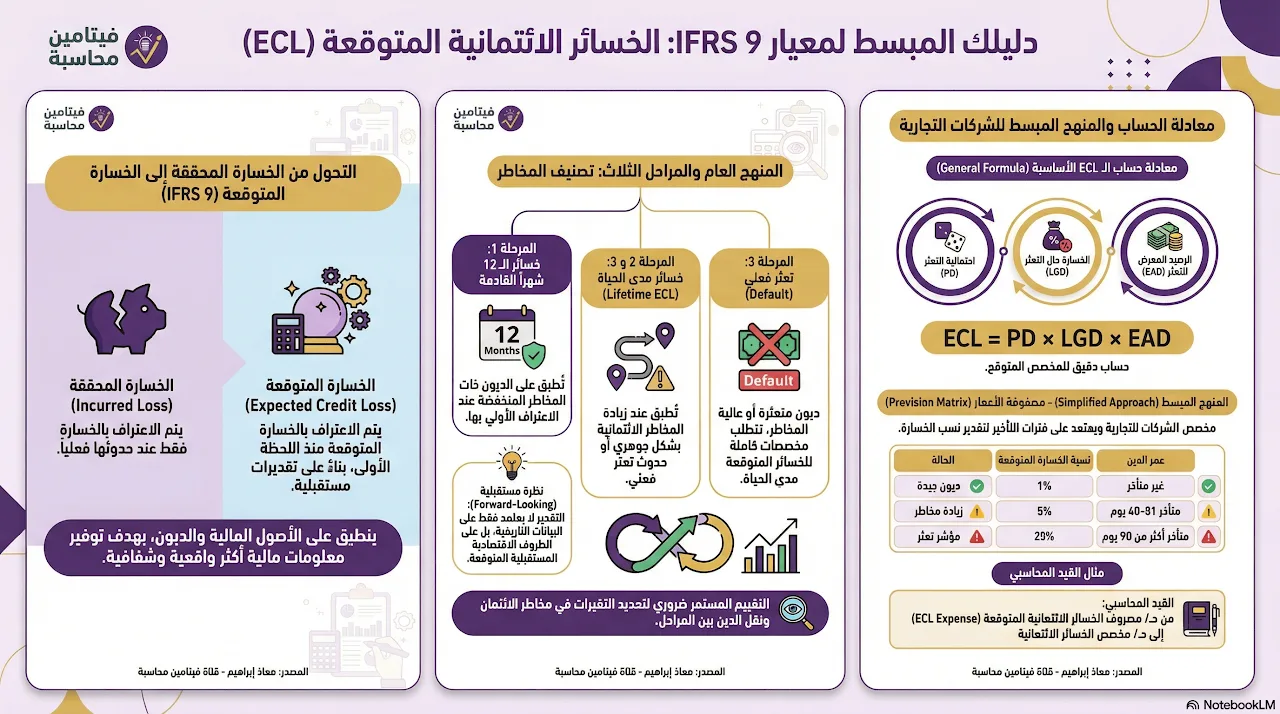
بيشرح الكورس ده معيار IFRS 9 وبالتحديد نموذج الخسائر الائتمانية المتوقعة (ECL)، والفرق بينه وبين النظام القديم اللي كان بيعتمد على حدوث الخسارة فعلياً.
بيوضح الفيديو إن المعيار بيلزم الشركات والبنوك بتقدير المخاطر بناءً على نظرة مستقبلية ومعلومات تاريخية وظروف اقتصادية حالية عشان القوائم المالية تعكس الواقع بدقة.
بيستعرض الشرح الثلاث مراحل (Three Stages) لتدهور الجودة الائتمانية، والفرق بين حساب الخسارة لمدة 12 شهر أو على مدار عمر الأداة المالية بالكامل.
كمان بيفرق المصدر بين المنهج العام (General Approach) اللي بتستخدمه المؤسسات المالية، والمنهج المبسط (Simplified Approach) المخصص للشركات التجارية للتعامل مع ذمم العملاء.
في النهاية، بيقدم المصدر أمثلة عملية ومعادلات رياضية بتوضح إزاي نحسب الاحتمالات ونحلل أعمار الديون لتحديد قيمة المخصصات المطلوبة بشكل دقيق.